El aumento del salario mínimo, la ampliación de las vacaciones, la discusión sobre la reducción de la jornada laboral y los cambios en la composición de las plantillas han elevado el costo laboral de las empresas en México.
Pero existe otro efecto menos visible: el crecimiento y la volatilidad de las obligaciones por beneficios a los empleados.
Para muchas organizaciones, el estudio actuarial bajo la NIF D-3 continúa siendo un trámite de cierre: se actualiza la valuación, se registra la provisión, se atienden las observaciones del auditor y el documento se archiva hasta el siguiente ejercicio.
El cumplimiento puede estar cubierto. El riesgo financiero, no necesariamente.
Una obligación que compite por la liquidez
Las primas de antigüedad, pensiones, indemnizaciones y otros beneficios laborales representan compromisos económicos que deberán pagarse cuando ocurran determinados eventos.
Aunque contablemente no equivalen a deuda bancaria, sí compiten por la liquidez futura de la empresa. Por ello, analizarlos únicamente como un asiento contable puede ocultar sus verdaderas implicaciones para:
- el flujo de efectivo;
- el capital contable;
- los indicadores financieros;
- el cumplimiento de ciertos covenants;
- la valuación de la compañía;
- y la planeación de reestructuraciones o transacciones.
El problema no es solamente cuánto asciende el pasivo hoy, sino cómo podría evolucionar y en qué momento se convertirá en una salida de efectivo.
El pasivo puede cambiar aunque la plantilla permanezca igual
La obligación reconocida bajo la NIF D-3 depende de diferentes supuestos financieros, demográficos y operativos.
Entre los más relevantes se encuentran:
- la tasa de descuento;
- el crecimiento esperado de los salarios;
- la inflación;
- la rotación de personal;
- la antigüedad de los colaboradores;
- la edad esperada de retiro;
- y las probabilidades de separación, invalidez o mortalidad.
Una reducción en la tasa de descuento, por ejemplo, normalmente incrementa el valor presente de la obligación. De manera similar, una expectativa de mayor crecimiento salarial puede elevar los beneficios proyectados, incluso cuando el número de empleados no haya cambiado.
Esto explica por qué una empresa puede registrar una variación material en su pasivo laboral de un ejercicio a otro sin haber modificado formalmente sus planes de beneficios.
La cifra final, por tanto, no debe analizarse de manera aislada. Es indispensable comprender qué supuestos provocaron el movimiento y si esos supuestos son consistentes con la realidad económica y operativa del negocio.
El verdadero riesgo aparece en los escenarios adversos
Imagine una compañía que planea una reestructura, una reducción de personal o el cierre de una unidad de negocio.
El último estudio actuarial puede mostrar una obligación razonable para efectos contables. Sin embargo, si la empresa no ha proyectado las posibles salidas de efectivo derivadas de esa decisión, puede enfrentar una presión de liquidez considerable en un periodo muy corto.
Lo mismo sucede cuando se utilizan supuestos que no reflejan adecuadamente la experiencia real de rotación, los incrementos salariales esperados o la composición de la plantilla.
Pasar la auditoría anual no sustituye la necesidad de anticipar estos escenarios.
La dirección financiera debería poder responder, al menos, cuatro preguntas:
- ¿Qué supuestos explican el movimiento del pasivo?
- ¿Qué tan sensible es la obligación ante cambios en las tasas, los salarios o la rotación?
- ¿Cuándo podrían materializarse las principales salidas de efectivo?
- ¿Cómo afectarían esos escenarios la liquidez, los indicadores financieros y el valor de la empresa?
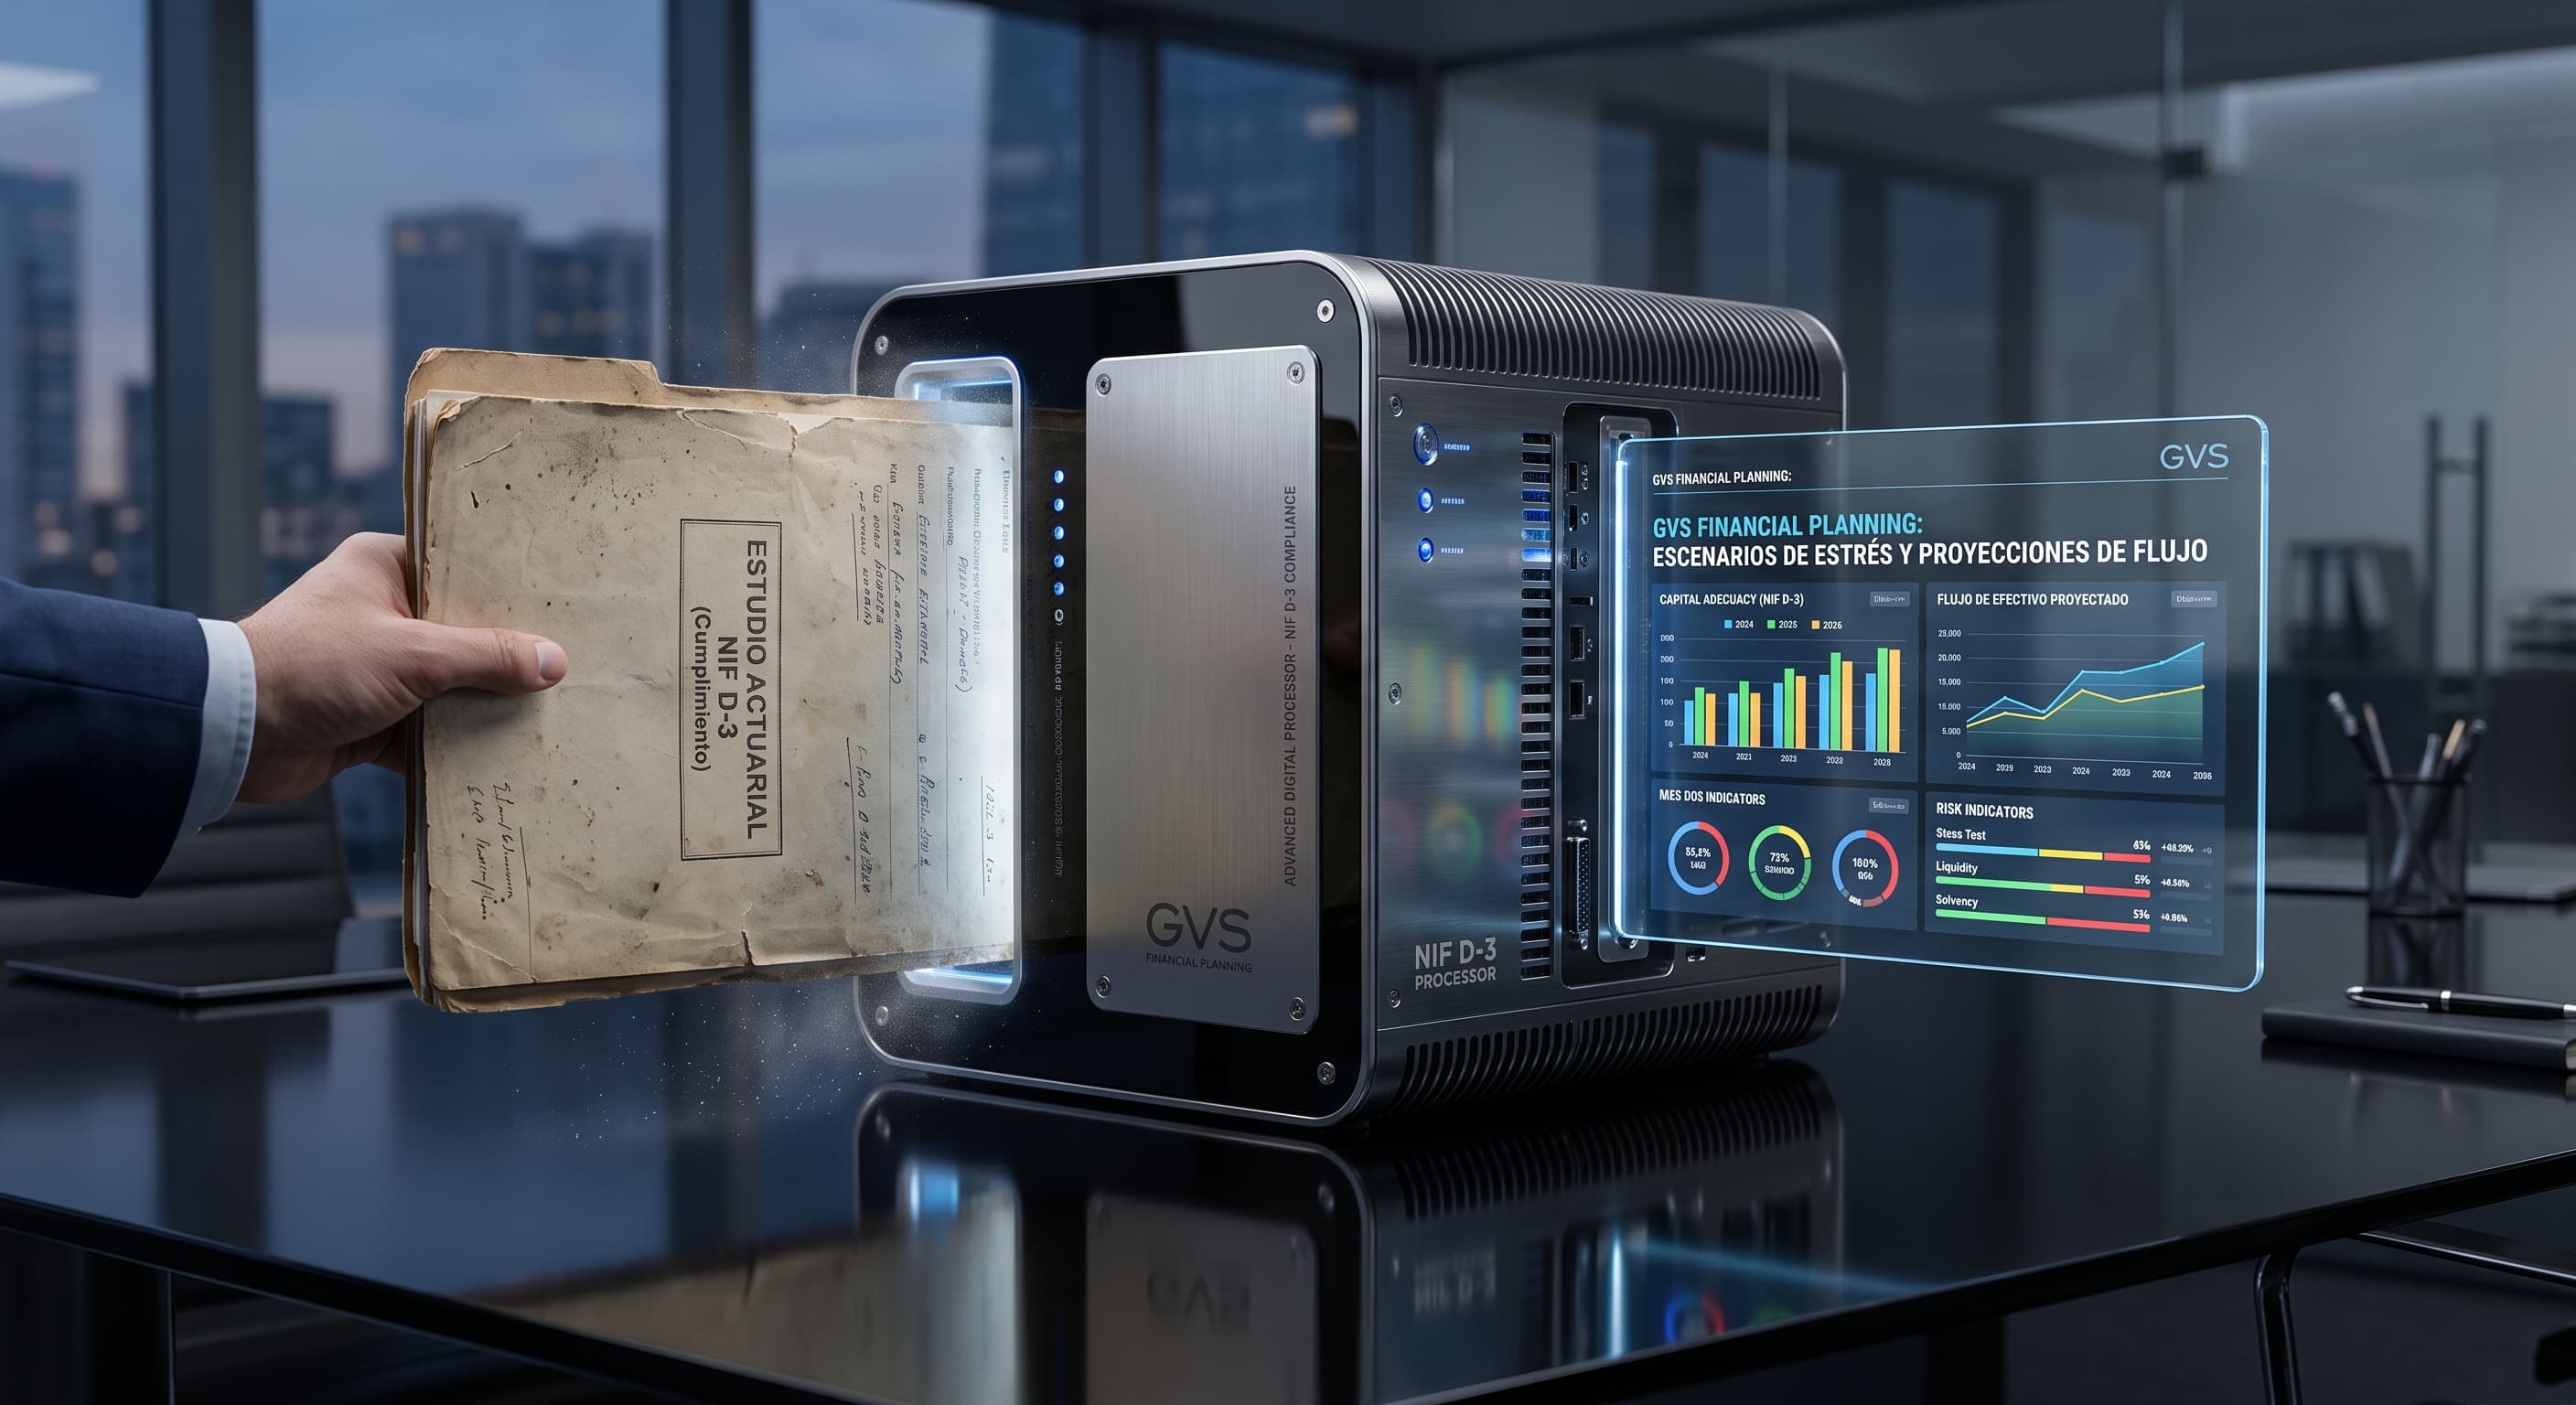
De la valuación actuarial a la decisión financiera
Cumplir con la NIF D-3 es el punto de partida. La verdadera oportunidad está en transformar el estudio actuarial en una herramienta de planeación.
En GVS ayudamos a las organizaciones a:
- validar la razonabilidad de sus supuestos financieros y actuariales;
- identificar los factores que explican las variaciones del pasivo;
- evaluar sensibilidades y escenarios de estrés;
- proyectar las salidas esperadas de efectivo;
- estimar el impacto de reestructuraciones y cambios en la plantilla;
- y preparar documentación sólida y defendible ante la auditoría.
Nuestro objetivo no es entregar únicamente una cifra para el cierre contable. Es proporcionar a la dirección financiera información clara para anticipar riesgos, proteger la liquidez y tomar decisiones respaldadas.
La pregunta que debería hacerse antes del próximo cierre
¿Su estudio actuarial solamente calcula el pasivo laboral o también le permite entender cómo podría afectar el futuro financiero de la empresa?
Porque el verdadero riesgo no está en reconocer la obligación.
Está en descubrir demasiado tarde cuándo tendrá que pagarla.